晨光文具零售大店折戟 一年半亏损超4900万,文具零售转型路在何方?
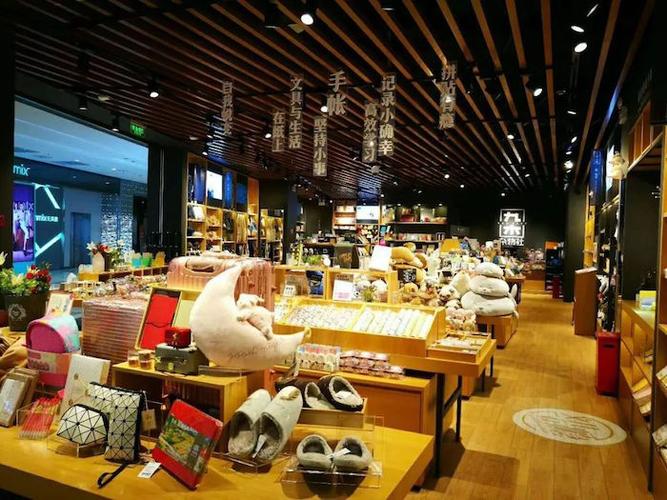
曾被寄予厚望的晨光文具零售大店业务,交出了一份令人失望的成绩单。根据公开财务数据,在约一年半的时间里,该业务累计亏损超过4900万元。作为国内文具行业的龙头企业,晨光文具此次在零售大店上的探索遇挫,不仅引发了业界对文具零售新模式的热议,也为整个行业的渠道变革敲响了警钟。
大店策略:从“卖文具”到“卖生活方式”的尝试
长期以来,晨光文具凭借庞大的经销网络和高效的分销体系,在传统文具零售领域占据绝对优势。随着消费升级和电商冲击,传统街边小店和校边店的增长天花板逐渐显现。为了寻找新的增长曲线,晨光文具将目光投向了零售大店模式。
所谓零售大店,通常指面积在几百甚至上千平方米、品种齐全、注重消费体验的旗舰店或概念店。晨光文具希望通过大店,展示更丰富的产品线(包括文创、数码、 sport 等),打造沉浸式购物场景,吸引年轻消费者和家庭客群。这一策略的逻辑与无印良品、名创优品等生活方式集合店类似——不再仅仅售卖文具,而是售卖一种“文创生活方式”。
为何“大店梦”快速破灭?
理想丰满,现实骨感。一年半亏损超4900万,意味着每月亏损近300万元(按18个月计算),这一数字对于本就利润不高的文具行业而言,堪称沉重。究其原因,主要有以下几点:
第一,租金与运营成本高企。 大店往往选址于核心商圈或大型购物中心,租金远高于校边店和社区店。加上装修、人工、水电、系统维护等固定支出,每月费用动辄数十万。而文具产品的客单价通常只有几元到几十元,毛利有限,若客流不足,难以覆盖成本。
第二,品类扩张遭遇激烈竞争。 晨光大店试图引入文创、数码周边等新品类,但这些领域已有众多成熟品牌和电商渠道。消费者为什么要去晨光的大店买非文具产品?大店缺乏足够的差异化优势。新品类需要新的供应链和库存管理能力,晨光在这方面并无明显积累。
第三,消费者习惯变迁,线下大店吸引力下降。 当下,购买文具尤其是标准化文具,消费者更倾向于线上电商或即时零售。唯有强体验、强互动、强社交属性的场景,才能吸引人们专程到店。而晨光的大店模式,在体验设计和内容运营上并未形成足够壁垒,很多消费者逛完即走,转化率低。
第四,过度依赖自有品牌,缺乏引流利器。 为了保障利润,大店内大部分商品仍是晨光自有品牌。但自有品牌认知度局限在文具领域,难以带动全店销售。反观成功的集合店,往往引入大量第三方知名品牌,形成“引流+利润”的组合。
亏损背后:文具零售的结构性困境
晨光大店的亏损,不仅仅是一个企业的战术失误,更折射出文具零售行业面临的深层挑战。
其一,文具行业增速放缓。随着无纸化办公和电子学习的普及,传统文具的需求增长已经停滞。企业若要增长,只能从存量中抢份额,或者拓展非文具品类。但后者意味着进入陌生的红海市场,难度极大。
其二,渠道碎片化加剧。线上有淘宝、京东、拼多多、抖音电商;线下有杂货店、书店、精品文创店以及 offices 的采购渠道。文具零售的流量入口极度分散,单个大店很难聚集足够的人气。
其三,租金与人力成本长期上涨,而文具消费低频、低客单,实体零售的盈利模型天生脆弱。除非能像某些进口文具品牌那样,依靠高溢价和忠实粉丝生存,否则大店模式难以为继。
晨光文具的下一步:继续探索还是及时止损?
面对巨额亏损,晨光文具需要做出抉择。事实上,公司已经在调整策略:一方面关闭部分效益不佳的大店,放缓开店速度;另一方面,加强线上渠道和即时零售布局,并尝试更轻量级的文创店或店中店模式。
从行业角度看,文具零售的未来或许不在于“大而全”,而在于“小而精”或“社区化”。例如,专注于手帐、绘画、精品书写工具等细分人群的体验店,往往坪效更高、用户粘性更强。另外,与书店、咖啡馆、办公空间等业态融合,也是一种可行路径。
无论如何,晨光文具这次大店实验的教训值得整个行业思考:零售不是简单地把货架放大,而是对消费者需求的精准洞察与高效满足。当企业试图用大店讲述新故事时,若没有清晰的盈利模型和差异化的用户体验,亏损终将难以避免。
4900万的学费已经交出去了,但愿它能换来更理性的文具零售未来。
如若转载,请注明出处:http://www.linyiyuxinjiaoyu.com/product/37.html
更新时间:2026-10-20 10:29:51